E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, China | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体


Ang Global Wire at Cable Industry: Sukat at Sukat
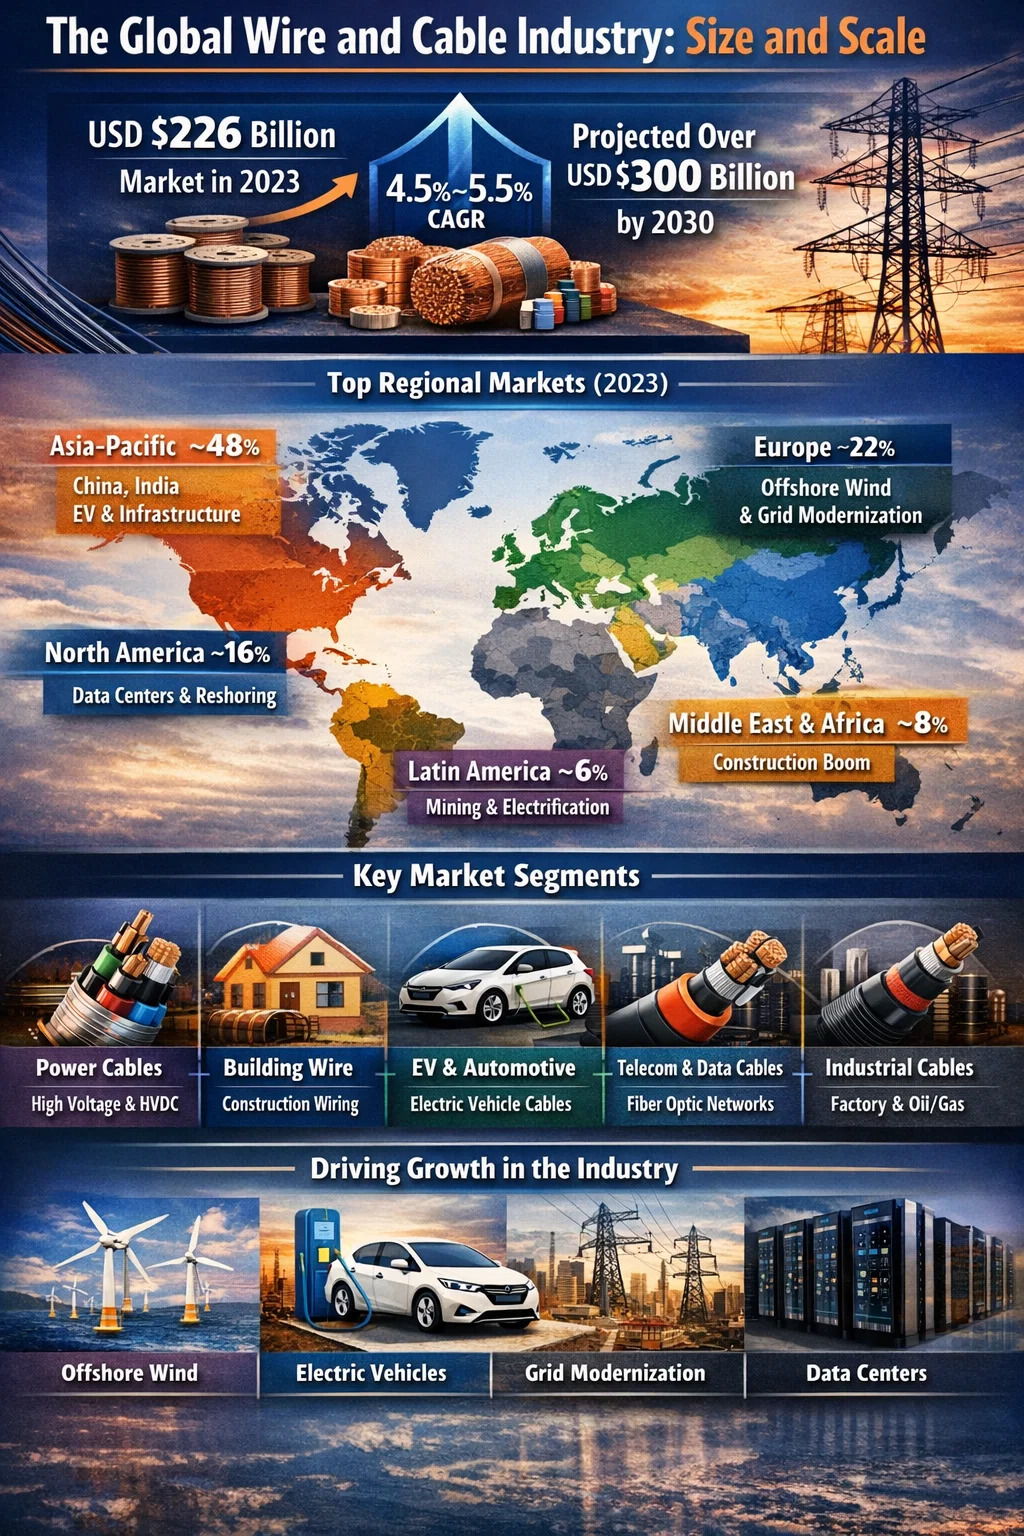
Ang industriya ng wire at cable ay isa sa pinakamalaking sektor ng pagmamanupaktura sa mundo. Ang pandaigdigang merkado ng wire at cable ay nagkakahalaga ng humigit-kumulang USD 226 bilyon noong 2023 , at ang mga analyst ay nagpaplano na ito ay lalampas sa USD 300 bilyon sa 2030, na lalago sa isang tambalang taunang rate ng paglago (CAGR) na humigit-kumulang 4.5% hanggang 5.5% depende sa segment. Ang sukat na ito ay ginagawang maihahambing ang industriya sa kita sa pandaigdigang sektor ng kagamitan sa semiconductor at mas malaki kaysa sa maraming iba pang kilalang industriya ng pagmamanupaktura.
Upang ilagay iyon sa pisikal na mga termino, ang industriya ay gumagawa ng daan-daang milyong kilometro ng wire at cable taun-taon. Ang nag-iisang malakihang wire at cable extruder line na tumatakbo sa 1,000 metro kada minuto sa isang small-gauge na produkto ay maaaring makagawa ng mahigit 500,000 kilometro ng insulated wire sa isang taon. Ang dami ng materyal na naproseso - tanso, aluminyo, PVC, XLPE, PE, LSZH compound - ay nakakagulat. Ang pagkonsumo ng tanso lamang ng industriya ng wire at cable ay halos kumakatawan 60% hanggang 65% ng kabuuang pandaigdigang refined copper demand , na noong 2023 ay umabot sa humigit-kumulang 15 milyong metriko tonelada mula sa kabuuang kabuuang 25 milyong metriko tonelada.
Rehiyonal Breakdown: Aling Mga Merkado ang Nangibabaw
Ang industriya ng wire at cable ay hindi pantay na ipinamamahagi sa buong mundo. Ang produksyon at pagkonsumo ay lubos na nakakonsentra sa isang maliit na bilang ng mga rehiyon, kung saan ang Asia-Pacific ay nangunguna sa isang malawak na margin.
| Region | Tinantyang Bahagi ng Market (2023) | Pangunahing Driver ng Paglago | Inaasahang CAGR (2024–2030) |
|---|---|---|---|
| Asia-Pacific | ~48% | Imprastraktura ng China, urbanisasyon sa India, pagmamanupaktura ng EV | 5.5% – 6.5% |
| Europa | ~22% | Offshore wind, grid modernization, EV adoption | 4.0% – 5.0% |
| Hilagang Amerika | ~16% | Grid investment, data center, reshoring ng pagmamanupaktura | 4.0% – 4.8% |
| Middle East at Africa | ~8% | Boom ng konstruksiyon, pagpapalawak ng imprastraktura ng kuryente | 5.0% – 6.0% |
| Latin America | ~6% | Mga proyekto sa elektripikasyon, mga kable ng industriya ng pagmimina | 3.5% – 4.5% |
Ang Tsina lamang ang humigit-kumulang 35% ng pandaigdigang produksyon ng wire at cable , na hinimok ng napakalaking power grid expansion program nito, real estate at konstruksyon ng imprastraktura, at ang posisyon nito bilang pinakamalaking EV market sa mundo. Ang mga Chinese wire at cable manufacturer — pinamumunuan ng mga kumpanya tulad ng Hengtong Group, Zhongtian Technology, at Baosheng Science and Technology — ay mabilis na umunlad at ngayon ay nakikipagkumpitensya sa buong mundo, kabilang ang para sa mga submarine cable project sa Southeast Asia at Africa.
Sa Europa, ang merkado ay tinukoy ng mga produktong may mataas na detalye para sa offshore wind, high-voltage direct current (HVDC) transmission, at fire-safe building cables sa ilalim ng EU Construction Products Regulation. Ang mga gumagawa ng European cable tulad ng Prysmian (Italy), Nexans (France), at NKT (Denmark/Germany) ay namuhunan nang malaki sa kapasidad para sa mga submarine cable at nagpapatakbo ng wire at cable extruder lines na may kakayahang gumawa ng mga cable sa boltahe hanggang 525kV HVDC.
Segment-by-Segment Breakdown ng Wire at Cable Market
Ang industriya ng wire at cable ay hindi isang solong homogenous na merkado. Nahahati ito sa ilang natatanging mga segment, bawat isa ay may sariling dinamika, mga kinakailangan sa teknolohiya, at mga rate ng paglago. Ang pag-unawa sa mga segment na ito ay mahalaga para sa sinumang nagsusuri kung saan patungo ang pangangailangan para sa wire at cable extruder equipment.
Mga Power Cable (Transmission at Distribution)
Ito ang pinakamalaking solong segment, humigit-kumulang 35% hanggang 40% ng kabuuang wire at cable market ayon sa halaga . Ang mga kable ng kuryente ay nagdadala ng kuryente mula sa mga pinagmumulan ng henerasyon hanggang sa mga end consumer sa pamamagitan ng mga transmission network (na tumatakbo sa 66kV hanggang 500kV at mas mataas) at mga network ng pamamahagi (karaniwang 1kV hanggang 33kV). Ang pandaigdigang pagtulak na palitan ang mga luma nang overhead na linya ng mga underground na cable, ikonekta ang mga offshore wind farm, at palawakin ang mga link ng HVDC sa pagitan ng mga bansa ay nagpapanatili ng malakas na pangangailangan. Ang order backlog ng Prysmian para sa mga high-voltage at submarine cable ay lumampas sa EUR 15 bilyon sa mga nakalipas na taon, na naglalarawan kung gaano kalayo ang takbo ng demand kaugnay ng naka-install na kapasidad ng produksyon.
Pagbuo ng Wire at Wiring System
Building wire — ang PVC o XLPE-insulated conductors na ginagamit sa residential at commercial construction — ay ang pinakamataas na volume na segment ayon sa kabuuang haba ng cable na ginawa. Ang segment na ito ay mahigpit na nakaugnay sa aktibidad ng konstruksiyon. Sa United States, ang building wire market lamang ay lumampas sa USD 10 bilyon taun-taon. Ang mga produktong tulad ng THHN/THWN (na-rate sa 90°C sa mga basang lokasyon), NM-B (Romex), at armored cable (MC cable) ay ginawa sa high-speed single-screw wire at cable extruder lines na maaaring tumakbo sa bilis na higit sa 500 metro kada minuto.
Automotive at EV Wire
Ang automotive wire segment ay lumalaki nang mas mabilis kaysa sa halos anumang iba pa. Ang tradisyunal na automotive wire — thin-wall PVC o XLPE-insulated copper conductors na naka-bundle sa mga wiring harnesses — ay dinadagdagan ng mga high-voltage na cable para sa mga bateryang de-kuryenteng sasakyan. Ang mga HV cable na ito ay gumagana sa 400V hanggang 800V DC, nangangailangan ng mga espesyal na sistema ng shielding at insulation, at dapat matugunan ang hinihingi na thermal at mechanical performance standards. Ang pandaigdigang merkado ng automotive wire harness ay nagkakahalaga ng higit sa USD 50 bilyon noong 2023, at isang makabuluhang bahagi ng paglago na iyon ay direktang bumabalik sa tumaas na nilalaman ng wire sa bawat sasakyan na hinimok ng electrification.
Telecom at Data Cable
Kasama sa segment na ito ang mga fiber optic cable, structured na paglalagay ng kable (Cat 6, Cat 6A, Cat 8 para sa mga data center), mga coaxial cable, at mga LAN cable. Ang global fiber optic cable deployment ay mabilis na bumibilis , na hinimok ng mga programang FTTH (fiber to the home) sa Asia at Europe, at ng hyperscale data center construction sa buong mundo. Ang programang US Broadband Equity, Access, and Deployment (BEAD) lamang ay naglaan ng USD 42.5 bilyon para sa pagpapalawak ng broadband, isang malaking bahagi kung saan pinopondohan ang pag-deploy ng fiber cable. Ang mga linya ng wire at cable extruder para sa fiber optic na pangalawang coating at produksyon ng buffer tube ay dapat makamit ang napakahigpit na dimensional tolerance — karaniwang ±0.005mm — sa bilis ng linya hanggang 300 metro kada minuto.
Industrial at Instrumentation Cable
Ang mga pang-industriya na cable para sa mga pabrika, mga platform ng langis at gas, mga operasyon ng pagmimina, at mga planta ng proseso ay kumakatawan sa isang lubos na dalubhasa at may mataas na halaga na segment. Kasama sa mga cable na ito ang mga tray cable, instrumentation cable, thermocouple extension cable, variable frequency drive (VFD) cable, at explosion-proof na cable para sa mga mapanganib na lokasyon. Ang mga margin sa segment na ito ay mas mataas kaysa sa wire ng gusali ng kalakal, at ang wire at cable extruder configuration na ginagamit dito ay kadalasang may kasamang maraming crosshead para sa paglalagay ng mga shield, filler, at outer jacket sa maraming pass.
Ano ang Nagtutulak sa Paglago sa Industriya ng Wire at Cable
Ang trajectory ng paglago ng industriya sa susunod na dekada ay hinuhubog ng ilang mga pwersang pang-istruktura na sa panimula ay naiiba sa karaniwang demand na hinihimok ng construction-driven ng nakaraan.
Energy Transition at Offshore Wind
Ang paglipat mula sa fossil fuels patungo sa renewable energy ay marahil ang nag-iisang pinakamakapangyarihang driver sa industriya ng wire at cable ngayon. Ang hangin sa labas ng pampang lamang ay nangangailangan ng napakalaking dami ng cable. Ang isang tipikal na 1 GW offshore wind farm ay nangangailangan ng humigit-kumulang 600 hanggang 800 kilometro ng mga inter-array cable (33kV) at 100 hanggang 200 kilometro ng export cable (132kV hanggang 400kV). Ang Europe ay kasalukuyang mayroong mahigit 30 GW ng offshore wind capacity na naka-install at may mga target na lumampas sa 300 GW sa 2050. Ang bawat gigawatt ng offshore wind capacity ay kumokonsumo ng humigit-kumulang 1,000 metric tons ng cable insulation compound na naproseso sa pamamagitan ng espesyal na wire at cable extruder system.
Pagpasok ng Electric Vehicle
Ang pag-ampon ng EV ay muling hinuhubog ang bahagi ng wire ng sasakyan nang husto. Higit pa sa sasakyan mismo, ang pagsingil sa imprastraktura ay nangangailangan ng malaking pamumuhunan sa cable. Ang nag-iisang DC fast-charging station na may kakayahang 150kW hanggang 350kW na output ay nangangailangan ng makapal, flexible, liquid-cooled na mga cable na maituturing na kakaibang mga espesyalidad na produkto limang taon lang ang nakalipas. Habang lumalapit ang pandaigdigang benta ng EV sa sampu-sampung milyong unit bawat taon, ang demand para sa high-performance na wire at cable — at ang extrusion capacity na gumawa nito — ay lumalaki sa double-digit na mga rate taun-taon sa niche na ito.
Global Grid Modernization
Karamihan sa imprastraktura ng paghahatid ng kuryente sa mundo ay itinayo noong 1960s at 1970s at ngayon ay nasa o higit pa sa buhay ng disenyo nito. Tinatantya iyon ng International Energy Agency (IEA). Ang global grid investment ay kailangang umabot sa USD 600 bilyon bawat taon pagsapit ng 2030 upang suportahan ang paglipat ng enerhiya — higit sa dobleng kasalukuyang taunang antas ng pamumuhunan. Ang malaking bahagi ng pamumuhunang iyon ay nasa cable: mga underground distribution cable na pinapalitan ang mga overhead na linya, bagong transmission corridors, at cross-border interconnector.
Mga Data Center at Digital Infrastructure
Ang mga hyperscale data center na ginagawa upang suportahan ang mga workload ng AI at cloud computing ay kumonsumo ng hindi pangkaraniwang dami ng power at signal cable. Ang nag-iisang malaking pasilidad ng data center ay maaaring mangailangan ng milyun-milyong metro ng structured na paglalagay ng kable, libu-libong metro ng medium-voltage na power cable para sa papasok na supply, at makabuluhang haba ng fiber optic cable para sa panloob at panlabas na pagkakakonekta. Sa mahigit 300 hyperscale data center na kasalukuyang ginagawa sa buong mundo, ang segment na ito lamang ang nagdaragdag ng makabuluhang volume sa wire at cable demand.
Urbanisasyon sa Umuusbong na Mga Merkado
Sa India, Southeast Asia, Africa, at Middle East, ang mabilis na urbanisasyon ay lumilikha ng napapanatiling baseline demand para sa paggawa ng wire, distribution cable, at telecom cable. Ang merkado ng wire at cable ng India lamang ay nagkakahalaga ng humigit-kumulang USD 15 bilyon noong 2023 at inaasahang lalago sa higit sa 10% CAGR hanggang 2030, na hinihimok ng ambisyosong mga programa ng electrification ng gobyerno, mga inisyatiba ng matalinong lungsod, at pagpapalawak ng sektor ng pagmamanupaktura. Nag-trigger ito ng wave of investment sa wire at cable extruder equipment ng mga Indian na manufacturer na naghahanap upang palawakin ang kapasidad at mag-upgrade mula sa mas lumang mga makina patungo sa mas mataas na bilis, mas tumpak na modernong kagamitan.
Ang Wire at Cable Extruder Pamilihan sa loob ng Mas Malawak na Industriya
Ang wire at cable extruder market — mga makinarya na ginamit para maglapat ng insulation at jacketing sa mga conductor — ay isang makabuluhang subset ng mas malawak na merkado ng wire at cable equipment. Ang pandaigdigang merkado ng wire at cable machinery (kabilang hindi lang ang mga extruder kundi pati na rin ang mga stranding machine, armouring lines, testing equipment, at drum winders) ay tinatayang tinatayang USD 4 bilyon hanggang USD 5 bilyon taun-taon . Sa mga ito, ang extrusion equipment ay kumakatawan sa pinakamalaking single equipment category.
Malapit na sinusubaybayan ng demand para sa wire at cable extruder system ang mga trend ng capital expenditure sa industriya ng pagmamanupaktura ng cable. Kapag tumaas ang demand ng cable — tulad ng nangyari mula noong 2021 dahil sa offshore wind, EV, at mga driver ng investment ng grid — tumugon ang mga cable manufacturer sa pamamagitan ng pag-order ng mga bagong extrusion line. Ang mga lead time para sa mga high-end na wire at cable extruder na linya mula sa mga European manufacturer gaya ng Maillefer (Nextrom), Troester, at Rosendahl ay sa ilang mga kaso ay pinalawig sa 18 hanggang 24 na buwan dahil sa malakas na paggamit ng order.
Mga Manufacturer ng Key Wire at Cable Extruder at ang kanilang mga Focus Area
- Maillefer (Nextrom, Finland/Switzerland): Dalubhasa sa high-voltage cable extrusion lines, fiber optic production equipment, at crosslinking system. Ang kanilang teknolohiya ng CV tube para sa XLPE insulation ay malawak na itinuturing na nangunguna sa industriya.
- Troester (Germany): Kilala sa high-precision na single at triple co-extrusion head para sa mga medium- at high-voltage na cable, pati na rin sa rubber cable vulcanization lines para sa pagmimina at pang-industriya na mga aplikasyon.
- Rosendahl Nextrom (Austria): Nagbibigay ng kumpletong linya ng wire at cable extrusion kabilang ang pay-off, extruder, cooling, pagsukat, at take-up system na isinama sa digital process control. Malakas sa parehong copper wire insulation at fiber optic secondary coating.
- Davis-Standard (USA): Isang nangungunang North American na supplier ng wire at cable extruder system para sa pagbuo ng wire, hookup wire, at coaxial cable application, na may malakas na naka-install na base sa mga tagagawa ng cable sa US at Latin American.
- Mga tagagawa ng Chinese (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Agresibong makipagkumpitensya sa presyo sa mid-tier na segment, pagbibigay ng wire at cable extruder machine sa mga manufacturer sa Asia, Middle East, at Africa na nangangailangan ng maaasahang performance sa mas mababang halaga ng kapital kaysa sa mga alternatibong European.
Ang pagpili ng wire at cable extruder supplier ay madalas na sumasalamin sa uri ng produkto at kalidad na tier na tina-target ng cable manufacturer. Ang mga producer ng commodity building wire ay maaaring mag-opt para sa Chinese-built extruders para mabawasan ang capital expenditure, habang ang mga manufacturer ng submarine cables, automotive high-voltage cables, o aerospace wire ay palaging namumuhunan sa European o Japanese equipment para makamit ang proseso ng stability at documentation traceability na kinakailangan ng kanilang mga customer.
Supply ng Raw Material: Copper, Aluminum, at Polymer Compounds
Ang industriya ng wire at cable ay lubos na nakadepende sa supply at pagpepresyo ng mga pangunahing hilaw na materyales. Karaniwang binibilang ang mga gastos sa konduktor ng tanso at aluminyo 50% hanggang 70% ng kabuuang halaga ng natapos na cable , ibig sabihin, ang mga pagbabago sa presyo ng hilaw na materyales ay may malaking epekto sa mga kita at margin sa industriya.
Copper Dependency at Price Volatility
Ang tanso ay ang gustong materyal na konduktor para sa karamihan ng mga wire at cable application dahil sa superyor nitong conductivity (sa paligid ng 58 MS/m kumpara sa 37 MS/m ng aluminyo). Gayunpaman, ang mga presyo ng tanso ay lubhang pabagu-bago, mula sa humigit-kumulang USD 6,000 bawat metriko tonelada sa 2020 na mababa hanggang higit sa USD 10,000 bawat metriko tonelada sa mga panahon ng peak demand. Ang pagkasumpungin na ito ay ipinapasa sa mga presyo ng cable, na ginagawang sensitibo ang mga bilang ng kita ng industriya sa mga cycle ng kalakal sa mga paraan na nakakasira ng mga simpleng paghahambing sa bawat taon. Maraming malalaking cable manufacturer ang nagba-bakod sa pagkakalantad sa tanso sa pamamagitan ng mga kontrata sa hinaharap at nagpapanatili ng mga kontrata sa mga customer na may kasamang mga sugnay sa pagsasaayos ng presyo ng tanso.
Supply ng Polymer Compound
Ang mga insulation at jacketing na materyales na naproseso sa pamamagitan ng wire at cable extruder system — PVC compounds, XLPE, PE, LSZH compounds — ay ibinibigay ng isang pandaigdigang network ng mga specialty compounder. Kabilang sa mga pangunahing supplier ang Borealis, Dow Chemical, Hanwha Solutions, at Sinopec. Ang mga pagkagambala sa supply chain, gaya ng nararanasan noong 2020–2022, ay maaaring magdulot ng malalaking pagkaantala sa produksyon at pagtaas ng gastos para sa mga tagagawa ng cable. Ang lumalaking pangangailangan para sa mga compound ng LSZH, na hinimok ng paghihigpit sa mga regulasyon sa kaligtasan ng sunog sa buong mundo, ay nagtulak sa mga compounder na mamuhunan sa bagong kapasidad upang makasabay.
Aluminum bilang isang Copper Substitute
Sa mga segment kung saan kritikal ang timbang at gastos — mga overhead transmission lines, malalaking cross-section distribution cable, at building wire sa ilang market — ang mga aluminum conductor ay tinukoy sa halip na tanso. Ang aluminyo ay humigit-kumulang isang-katlo ang halaga at isang-katlo ang bigat ng tanso bawat haba ng yunit (bagama't may mas mababang kondaktibiti bawat yunit ng cross-section). Ang wire at cable extruder at die head configuration na ginagamit para sa mga aluminum conductor ay nangangailangan ng mga pagsasaayos kumpara sa tanso, dahil ang mas malambot na aluminum na ibabaw ay mas madaling kapitan ng scratching at nangangailangan ng iba't ibang mga crosshead preheating na temperatura upang makamit ang magandang adhesion ng insulation.
Mga Limitasyon sa Kapasidad at ang Ikot ng Pamumuhunan sa Paggawa ng Cable
Ang isa sa pinakamahalagang dynamics na humuhubog sa industriya ng wire at cable sa ngayon ay ang demand sa mga pangunahing segment ng paglago - lalo na ang mga offshore wind cable, HVDC cable, at EV high-voltage cable - ay lumampas sa kapasidad ng produksyon. Ito ay hindi isang panandaliang kawalan ng timbang. Ang pagtatayo ng bagong high-voltage cable factory o makabuluhang pagpapalawak ng dati ay tumatagal ng tatlo hanggang limang taon mula sa desisyon sa pamumuhunan hanggang sa ganap na produksyon, at ang pag-commission ng bagong wire at cable extruder line para sa mga produktong may mataas na boltahe ay 12 hanggang 24 na buwang proseso mismo.
Ang Prysmian, Nexans, NKT, at LS Cable ay lahat ay nagpahayag ng mga pangunahing programa sa pagpapalawak ng kapasidad. Ang Prysmian ay namumuhunan ng mahigit EUR 1 bilyon sa bago at pinalawak na mga pasilidad hanggang 2027 partikular para sa mga high-voltage at submarine cable. Ang NKT ay nagtatayo ng isang bagong pabrika sa Germany na nagta-target ng mga offshore wind cable. Kasama sa mga pamumuhunang ito hindi lamang ang mga gusali at imprastraktura kundi pati na rin ang mga wire at cable extruder na gawa sa layuning mga linya na may kakayahang triple co-extrusion ng XLPE system sa mga boltahe hanggang 525kV.
Ang mga backlog ng order para sa mga high-voltage na cable sa mga nangungunang tagagawa ay umabot sa apat hanggang anim na taon sa ilang mga kaso , ibig sabihin, ang mga cable na na-order ngayon ay maaaring hindi maihatid hanggang 2028 hanggang 2030. Ang hindi pa naganap na sitwasyong ito ay sumasalamin sa laki ng puhunan ng paglipat ng enerhiya at ang kahirapan sa istruktura ng mabilis na pag-scale ng isang capital-intensive, technically demanding na proseso ng pagmamanupaktura.
Trabaho at Epekto sa Ekonomiya ng Industriya ng Wire at Cable
Ang industriya ng wire at cable ay gumagamit ng daan-daang libong tao sa buong mundo sa buong manufacturing, engineering, sales, installation, at support functions. Sa Estados Unidos lamang, ang sektor ng pagmamanupaktura ng wire at cable ay gumagamit ng humigit-kumulang Direktang 70,000 hanggang 80,000 katao , na may marami pang nagtatrabaho sa mga kaugnay na wire drawing, copper rod, at mga operasyon sa pagmamanupaktura ng compound. Sa Europe, ang mga pangunahing tagapag-empleyo ay kinabibilangan ng Prysmian at Nexans, bawat isa ay gumagamit ng higit sa 25,000 katao sa buong mundo.
Ang economic multiplier effect ay makabuluhan. Ang wire at cable extruder line sa produksyon ay nangangailangan ng mga operator, process engineer, de-kalidad na technician, maintenance electrician at mechanics, logistics staff, at mga sales at customer service team. Ang isang mid-size na cable plant na may 10 hanggang 15 extrusion lines ay maaaring direktang gumamit ng 200 hanggang 500 katao, na may karagdagang hindi direktang trabaho sa mga lokal na supply chain para sa copper rod, polymer compound, steel wire armor, cable drums, at packaging materials.
Ang muling pagsasaayos ng pagmamanupaktura ng kawad at kable — partikular sa Estados Unidos at Europa — ay nagiging priyoridad ng patakaran dahil kinikilala ng mga pamahalaan na ang kapasidad ng produksyon ng domestic cable ay madiskarteng mahalaga para sa paglipat ng enerhiya at pambansang seguridad ng grid. Ilang US cable manufacturer ang nag-anunsyo ng mga bagong plant investment o pagpapalawak na tahasang binabanggit ang pangangailangang magbigay ng domestic renewable energy at grid modernization projects gamit ang locally manufactured cable, na binabawasan ang pagdepende sa mga import.
Technology Trends Reshaping Wire and Cable Manufacturing
Higit pa sa hilaw na paglaki sa volume, ang industriya ng wire at cable ay hinuhubog ng mga teknolohikal na pagbabago na nakakaapekto sa kung anong mga produkto ang ginawa, kung paano ginawa ang mga ito, at kung anong kagamitan ang kailangan para gawin ang mga ito.
Digitalization ng Extrusion Lines
Ang mga modernong wire at cable extruder system ay lalong isinama sa mga digital process control platform. Ang koneksyon ng data ng OPC-UA, inline na X-ray at pagsukat ng laser na may closed-loop na feedback, at ang pagsasama ng MES ay nagbibigay-daan sa mga tagagawa na subaybayan ang bawat metro ng cable na ginawa nang may buong proseso ng traceability. Ito ay hindi lamang isang benepisyo sa pamamahala ng kalidad — ito ay nagiging isang komersyal na kinakailangan, lalo na para sa mga cable na nakalaan para sa offshore wind o nuclear application kung saan ang mga regulator ay nangangailangan ng mga dokumentadong rekord ng proseso para sa habang-buhay ng pag-install.
Mga Bagong Insulation Material at Mas Mataas na Boltahe na Kinakailangan
Ang pagtulak sa mas mataas na mga boltahe ng paghahatid (upang mabawasan ang resistive na pagkalugi sa malalayong distansya) at ang pagbuo ng teknolohiya ng HVDC ay nagtutulak ng pangangailangan para sa mga bagong materyales sa pagkakabukod at mas tumpak na mga proseso ng pagpilit. Ang DC-XLPE — polyethylene na ginawang partikular para sa mga aplikasyon ng HVDC — ay nangangailangan ng napakalinis na mga kondisyon sa pagpoproseso at lubos na tumpak na kontrol sa kapal ng pader dahil ang mga DC electric field ay nakikipag-ugnayan sa mga depekto sa pagkakabukod nang naiiba kaysa sa mga field ng AC. Ang wire at cable extruder system na ginagamit para sa HVDC cable production ay dapat mapanatili ang mga pamantayan sa kalinisan na lumalapit sa mga semiconductor manufacturing sa ilang aspeto.
Recycling at Circular Economy Pressure
Ang regulatory pressure sa paligid ng halogen-free at recyclable cable materials ay tumataas sa buong mundo. Ang Ecodesign Regulation at Extended Producer Responsibility frameworks ng EU ay nagsisimula nang makaapekto sa disenyo ng cable at mga pagpipilian sa materyal. Lumilikha ito ng pangangailangan para sa mga bagong compound formulation na maaaring iproseso sa kasalukuyang wire at cable extruder equipment habang natutugunan ang parehong mga pamantayan sa pagganap at end-of-life recyclability na kinakailangan — isang teknikal na mapaghamong kumbinasyon na nagtutulak ng makabuluhang R&D investment sa buong supply chain.
 Kaugnay Mga produkto